
系统投资计划(SIP)定投计算器
看看每月投入同样的金额,最终可能有多少
SIP 定投计算器输入项
免费 · 无需注册 · 输入时自动更新
US$
例如 500。
可选。这些只是用来起步的粗略假设,不是预测,也不是你将来会得到的收益。你选中的那一项会填入下方的输入框,你仍然可以修改。
百分比,例如填 7 表示每年 7%。按月计算:你预期的年收益率除以 12,每笔钱都在月初投入。
整数年,从 1 到 50,例如 15。
可选的进阶设置
百分比,例如每年把每月金额提高 10% 就填 10。金额不变就填 0。
百分比,例如 3。用来显示最终金额按今天的物价能买到多少东西。
你最终会有的金额
US$ 261,983
20 年后
其中 US$ 120,000 是你自己投入的钱,另外 US$ 141,983 是增长。
你的本金与额外增长部分对比
你投入的钱
增长
这个结果背后的数字
你投入的钱
每月 US$ 500,持续 20 年。
US$ 120,000
额外的增长
占最终金额的 54.2%。它来自每年 7.0% 的收益,按月计算,每笔钱都在月初投入。
US$ 141,983
什么会改变结果
点击一个选项,跳到需要修改的输入框。
- 再多坚持 5 年,一共 25 年,最终金额会是 US$ 407,399:多出 US$ 145,416,其中 US$ 30,000 是你自己多投入的钱。
- 每月每多投 US$ 100,20 年后的最终金额就多出 US$ 52,396:其中 US$ 24,000 是这笔钱本身,其余是增长。
- 收益率只是猜测。按每年 6.0% 算,最终金额是 US$ 232,176;按每年 8.0% 算,是 US$ 296,474。
这是 20 年后你会在对账单上看到的金额,并不代表它到时候能买到多少东西,因为这期间物价会上涨。在最后一个输入框里填上你预期的通胀率,就能看到按今天物价计算的数字。
投资组合随时间的增长
你会有的金额
你投入的钱
逐年明细
| 年份 | 你投入 | 增长 | 合计 |
|---|---|---|---|
| 1 | US$ 6,000 | US$ 232 | US$ 6,232 |
| 2 | US$ 12,000 | US$ 915 | US$ 12,915 |
| 3 | US$ 18,000 | US$ 2,082 | US$ 20,082 |
| 4 | US$ 24,000 | US$ 3,766 | US$ 27,766 |
| 5 | US$ 30,000 | US$ 6,005 | US$ 36,005 |
| ... | |||
| 16 | US$ 96,000 | US$ 81,162 | US$ 177,162 |
| 17 | US$ 102,000 | US$ 94,201 | US$ 196,201 |
| 18 | US$ 108,000 | US$ 108,617 | US$ 216,617 |
| 19 | US$ 114,000 | US$ 124,508 | US$ 238,508 |
| 20 | US$ 120,000 | US$ 141,983 | US$ 261,983 |
洞察: 看看“增长”那一列:它一年比一年大,因为已经增长过的钱还会继续产生增长。你开始得越早,这个过程起作用的时间就越长。
最终金额:收益率与年数对照
定投的结果主要取决于两件你无法完全掌控的事:你实际拿到的收益率,以及你坚持投资多久。这张表在两者的一系列取值下算出你的最终金额,每月金额和逐年递增保持不变。你当前的选择已高亮显示,不用重新输入就能看出其中的取舍。
| 收益率 ↓ / 年数 → | 10 年 | 15 年 | 20 年 | 25 年 | 30 年 |
|---|---|---|---|---|---|
| 4.0% | US$ 73,870 | US$ 123,455 | US$ 183,999 | US$ 257,922 | US$ 348,181 |
| 5.5% | US$ 80,119 | US$ 140,012 | US$ 218,812 | US$ 322,490 | US$ 458,900 |
| 7.0% | US$ 87,047 | US$ 159,406 | US$ 261,983 | US$ 407,399 | US$ 613,544 |
| 8.5% | US$ 94,736 | US$ 182,175 | US$ 315,720 | US$ 519,684 | US$ 831,199 |
| 10.0% | US$ 103,276 | US$ 208,962 | US$ 382,848 | US$ 668,945 | US$ 1,139,663 |
高亮的单元格就是你的计划。横着看它所在的行,可以看到年数多一些或少一些会怎样;竖着看它所在的列,可以看到收益率不同会怎样。
系统投资计划(SIP)是一种按固定间隔(通常为每月)投入固定金额的策略。本计算器采用期初年金的终值公式,该公式假设每笔款项在期初支付并立即开始复利计息:
FV = PMT × [((1 + r)^n − 1) / r] × (1 + r)
其中 PMT = 每月金额,r = 月收益率(你预期的年收益率 ÷ 12),n = 月数。如果你设置了逐年递增,计算器会每年提高一次 PMT,再逐月把结果加起来。
步骤 1: 选择您偏好的货币,并输入您计划每月投资的金额。
步骤 2: 输入你预期的年收益率。没有人知道未来的收益率,所以不妨多试几个。以下数字只能说明过去:《瑞银全球投资回报年鉴 2025》(UBS Global Investment Returns Yearbook 2025)显示,1900 年至 2024 年美国股票每年回报 9.7%,美国债券每年 4.6%,同期通胀每年 2.9%。这两个回报率都没有扣除通胀。
步骤 3: 选择你打算坚持多少年。年数越多,最终金额涨得越快,因为增长本身也在继续增长。
步骤 4: 可以选择添加逐年递增或通胀率。最终金额、明细、增长图表、表格和对照表都会在你输入时自动更新。无需点击任何按钮。
什么是系统投资计划(SIP)?复利又是如何运作的?
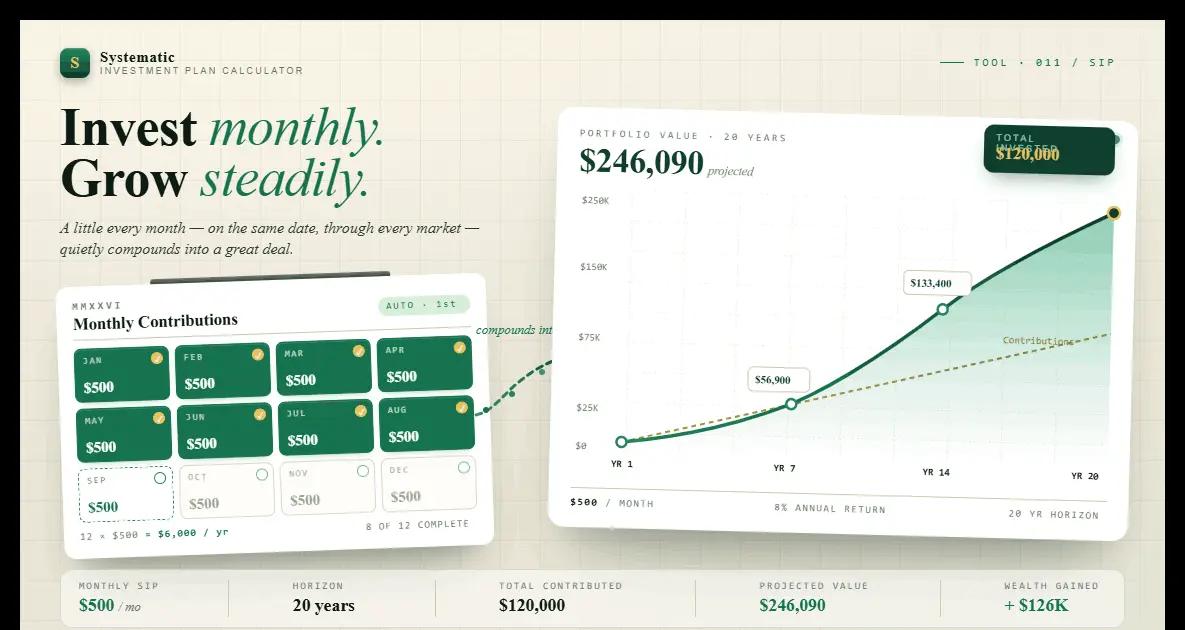
系统投资计划(SIP,即定投)是指按固定间隔(通常是每月)投入固定金额,不管市场表现如何。你不用去挑选合适的时机。如果投资获得了收益,早期投入所产生的增长在之后的年份里还会产生自己的增长,这就是上方图表中的曲线越往后越陡的原因。这份收益没有任何保证:价格可能下跌,你最终拿到的钱可能比投入的还少。
在本计算器中,每月 500、年收益率 7%、持续 20 年,最终约为 262,000,其中 120,000 是你投入的钱。另外约 142,000 是增长,而且只有真正获得了这个收益率才会有。收益出现的先后顺序也有影响。定投早期的强劲收益,影响比你想象的要小,因为那时你投入的钱还不多。后期的强劲收益影响更大。想看看先后顺序的影响有多大,可以用这个工具: 收益顺序计算器。
逐年递增会给定投带来什么
固定金额的定投几十年都保持同样的每月金额,但你的收入很少一成不变。逐年递增的定投(常被叫作 step-up SIP)每年按固定百分比提高投入金额,通常是跟着加薪走,让你的投资随赚钱能力一起增长。这种效果比大多数人预期的更大。由于每一次年度递增都会在剩下的所有年份里持续投资,一份 20 年的计划如果每年递增 5%,最终金额可以远高于起始金额相同的固定定投。上方可选的逐年递增输入框可以让你直接试一试:把它设成你预期的加薪幅度,看看结果和逐年明细表如何变化。
以定投作为积累净资产的基石
定投是随时间积累投资的一种常见方式。每月固定投入让你不必纠结什么时候入场,而且因为是自动进行的,它也成了一种储蓄习惯。它并不能消除市场风险:这笔钱的价值仍然会涨涨跌跌。在 Worthmap 的免费净资产追踪器里,你可以记录自己的实际投资组合,跟踪净资产随时间的变化,再拿它和本计算器的测算结果对比。看到今天的持仓和目标金额之间的差距,有助于你坚持下去。
一旦养成了定投的自律习惯,自然的下一步就是投资组合再平衡:在不同资产类别以不同速度增长时,让你的资产配置始终与目标比例保持一致。想知道该买入和卖出什么来重新调整你的投资组合,可以用这个工具: 投资组合再平衡计算器。
用 Worthmap 跨货币追踪定投进度
对于跨境理财的外籍人士和数字游民而言,以一种货币定投却生活在另一种货币的环境中,会带来大多数计算器所忽略的汇率复杂性。在 Worthmap 的免费净资产追踪器里,你按持有时的货币记录自己的定投投资,无论是美元指数基金、欧元债券还是新元股票,再以你选择的基础货币把它们合成一个净资产数字。这样,无论你投资于哪个市场、以哪种货币赚取收入,都能对定投进度有一个真实的认识。
作为一款全球金融应用和在线资产追踪工具,Worthmap 专为跨多种货币和司法管辖区操作的投资者而打造。上方的定投计算器支持 14 种货币,因为定投并非印度特有的概念,它是系统化、自律化、定期投资在全球的通用名称,被世界各地的外籍人士和长期投资者所实践。
定投 vs 记账应用:为什么全球流动的投资者需要更多
许多投资者的理财之旅始于一款预算应用。但传统的预算工具,包括许多 YNAB 替代方案,都是围绕单一货币的家庭现金流而设计的,而不是围绕多币种投资组合、国际券商账户和跨境投资。如果你在不同市场做定投,净资产追踪器可能更合适:在 Worthmap 里,你按货币记录自己的投资和账户,再以你选定的一种基础货币查看总额。
将定投的持续性与财务独立目标相连
有一个明确的目标,坚持定投就容易得多。如果不知道自己的财务独立数字是多少,就很容易把定投当成抽象的东西,只是某处不断增长的数字而已。一旦知道了自己的数字,每一笔每月投入都成了迈向某个具体里程碑的、可以衡量的一步,而不再只是一个模糊的储蓄习惯。想算出你最终到底需要多少钱,可以用这个工具: FIRE 数字计算器。
关于 SIP 定投计算器的常见问题
SIP 计算器通过应用复利来测算定期每月投资的终值。你输入每月投资金额、预期年收益率和投资期限。计算器采用期初年金的终值公式,FV = PMT × [((1 + r)^n − 1) / r] × (1 + r),其中 r 为月利率,n 为总月数。结果会显示你的最终金额,其中多少是你投入的钱,多少是增长。
带逐年递增的 SIP(常被叫作 step-up SIP)会每年按固定百分比提高你的每月投入金额,通常与你的薪资增长保持一致。由于每一次年度递增此后都会在剩余期限内持续投资,即便是不大的递增也能明显提高最终金额。本计算器中可选的逐年递增输入框让你无需手动计算,就能把固定定投和随时间增长的定投放在一起比较。把它设成你预期的年度加薪幅度,就能得到更贴近现实的测算。
会考虑,前提是你填了可选的通胀输入框。最醒目的那个数字是你期末实际持有的金额,未扣除通胀。通胀会悄悄削弱这笔钱能买到的东西。输入你预期的平均通胀率,计算器还会显示这笔钱按今天的物价能买到多少。对比这两个数字能帮你看清现实,因为几十年后的一大笔钱,能买到的东西比今天同样的数目要少。
一次性投资是把所有的钱一次投进去,所以从第一天起全部资金都在投资。定投则是一点一点地投入。先锋领航(Vanguard)2012 年一项针对美国、英国和澳大利亚的研究发现,在大约三分之二的历史时期里,一次性全部投入的结果好于分 12 个月投入;先锋领航 2023 年的更新研究在更多市场得出了同样的结论。只有当你手里已经有整笔钱时,这种比较才有意义。如果你是工资到账后再投资,定投本来就是你的投资方式,而且它让你不必去挑选合适的时机。
可以。在 Worthmap 免费账户里,你按每项持仓自己的货币记录它:美元指数基金的定投、欧元债券组合、新元股票。追踪器会以你选择的基础货币显示你的净资产总额,并用一张图表显示它随时间的变化。对于定投所用货币可能和收入或支出货币不同的外籍人士和数字游民来说,这一点很重要。免费方案目前处于测试阶段(beta)。
定投会随时间稳步构建您的投资组合,但不同资产类别以不同速度增长,意味着您的配置会偏离目标比例。如果您起初采用 70/30 的股债比例,而股票表现更优,您的投资组合现在可能已变为 80/20 甚至更高。再平衡会恢复您的目标配置,这带来两大好处:它强制执行一种系统化的「低买高卖」纪律(削减已增长的、加仓滞后的),并通过防止任何单一资产类别主导您的投资组合来管理风险。每年或每半年再平衡一次,是定投投资者的典型做法。
用 Worthmap 追踪您真实的定投进度
测算只是起点。有了 Worthmap 免费账户,你可以记录自己的定投持仓和其他资产,每一项都保留自己的货币,并以一种基础货币查看净资产随时间的变化。免费方案目前处于测试阶段(beta)。
创建免费账户由 Worthmap 打造并维护 · 最后更新 2026年10月2日
仅供教育参考。 本工具提供的估算仅供参考,不构成财务、投资、税务或法律建议。结果基于你输入的数据和数学模型,并不保证未来表现。在做出投资决策前,请务必咨询合格的财务顾问。