
Calculateur de marge de sécurité
Connaissez votre coussin de sécurité avant d'acheter
Saisissez le cours et votre estimation de valeur
Gratuit · Sans inscription · Se met à jour à la saisie
Le cours auquel l'action se négocie aujourd'hui, p. ex. 65.
Ce que vaut réellement une action selon vous, p. ex. 100.
Vous ne savez pas quoi mettre comme estimation de juste valeur ? Essayez le calculateur DCF, qui en calcule une à partir de l'argent que génère l'entreprise. Si vous cherchez plutôt un prix plafond, c'est-à-dire le maximum qu'un acheteur prudent devrait payer, comparez le Nombre de Graham au cours actuel.
65,00, c'est 35,0 % sous votre estimation de 100,00 : une forte décote
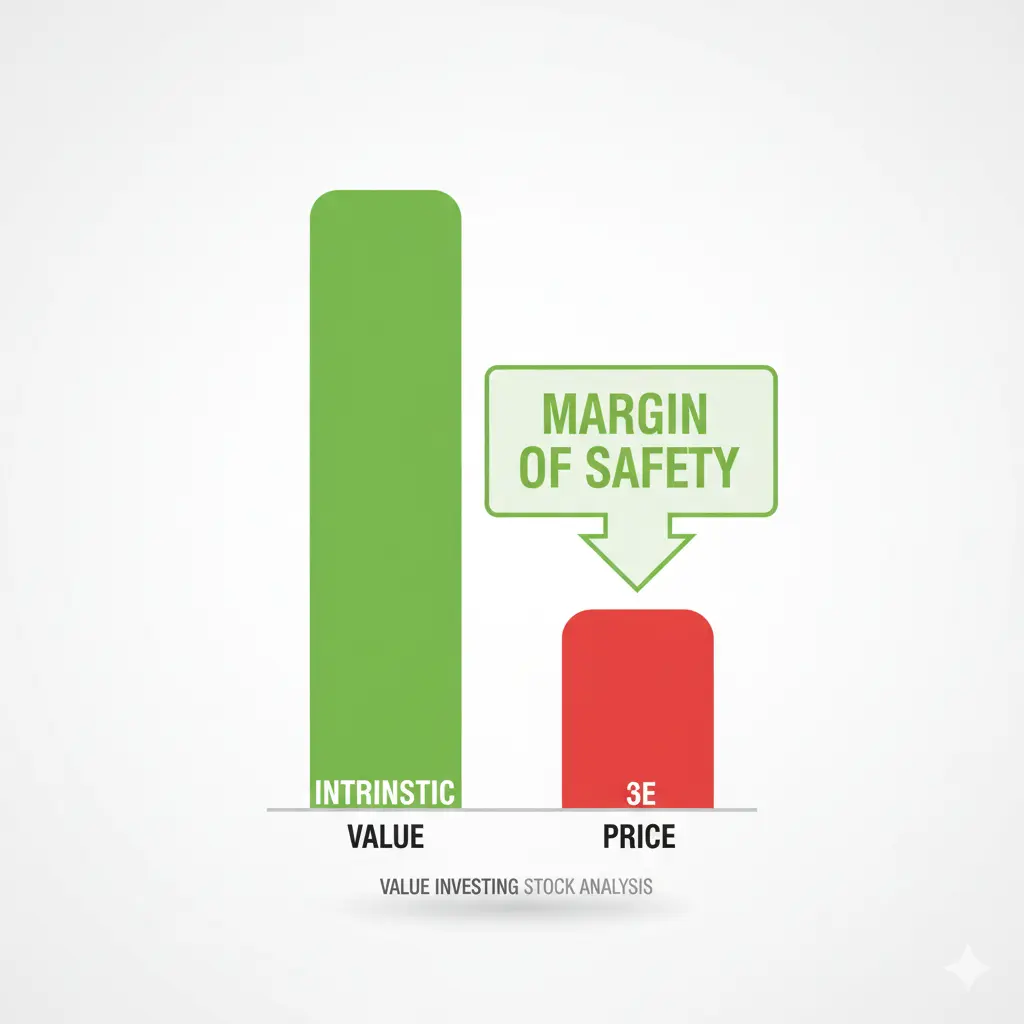
Vous paieriez 35,00 de moins que ce que vaut l'action selon vous. Ces 35,0 % sont votre marge de sécurité : l'action pourrait valoir 35,0 % de moins que vous ne le pensez sans que vous ayez payé trop cher. Sur l'échelle de ce calculateur, au-delà de 30 %, c'est une forte décote. Un écart aussi large peut aussi signifier que votre estimation est trop généreuse : vérifiez-la avant de vous y fier.
Forte décote
Vous payez une prime
plus de 30 %
15 à 30 %
0 à 15 %
moins de 0 %
Ces seuils sont une indication propre à ce calculateur, pas une règle. La marge dont vous avez besoin dépend de votre degré de certitude sur votre estimation : plus l'entreprise est difficile à évaluer, plus il vous en faut.
Les chiffres derrière ce résultat
Votre estimation de juste valeur
Ce que vaut une action selon vous. C'est votre propre chiffre : tout ce qui suit ne vaut que ce que vaut ce chiffre.
100,00
Cours de l'action aujourd'hui
35,00 de moins que votre estimation.
65,00
Marge de sécurité
35,00 divisé par votre estimation de 100,00. Autrement dit, la vraie valeur de l'action pourrait être inférieure d'autant à votre estimation avant que 65,00 ne devienne trop cher.
35,0 %
Les prix où la réponse change
Cliquez sur un prix pour l'essayer directement dans le champ du cours.
- Jusqu'à 69,99 : une marge de sécurité de plus de 30 %, soit une forte décote selon l'échelle de ce calculateur.
- Jusqu'à 85,00 : une marge de sécurité d'au moins 15 %, soit une décote selon l'échelle de ce calculateur.
- Jusqu'à 100,00 : vous ne payez pas plus que votre estimation, avec un coussin mince ou nul. Au-dessus, vous payez une prime.
Où trouver une estimation de juste valeur
Cette réponse ne vaut que ce que vaut votre estimation. Deux pistes pour trouver un chiffre : un modèle d'actualisation des flux de trésorerie (DCF), qui estime ce que vaut une action, et le Nombre de Graham, qui est un prix plafond calculé à partir des bénéfices et de la valeur comptable, et non une estimation de ce que vaut l'action.
calculateur DCF · calculateur du Nombre de Graham
Et si votre estimation de valeur était fausse ?
Votre estimation reste une supposition, et la marge de sécurité en dépend entièrement. Voici la marge au cours actuel si une action vaut en réalité 10 % ou 20 % de moins, ou de plus, que vous ne le pensez.
| Si une action vaut | Marge de sécurité | Verdict |
|---|---|---|
| 80,00 (-20%) | 18,8 % | Décote |
| 90,00 (-10%) | 27,8 % | Décote |
| 100,00 (la vôtre) | 35,0 % | Forte décote |
| 110,00 (+10%) | 40,9 % | Forte décote |
| 120,00 (+20%) | 45,8 % | Forte décote |
Ce calculateur applique la formule classique de l'investissement dans la valeur, mise au point par Benjamin Graham : Marge de sécurité (%) = (Valeur intrinsèque − Cours actuel) ÷ Valeur intrinsèque × 100. Un résultat positif signifie que l'action se négocie en dessous de la juste valeur que vous avez estimée ; un résultat négatif, qu'elle se négocie au-dessus.
MoS (%) = (Intrinsic Value − Price) ÷ Intrinsic Value × 100
Étape 1 : Saisissez le cours de marché actuel de l'action que vous évaluez.
Étape 2 : Saisissez votre estimation de valeur intrinsèque. Vous pouvez utiliser notre calculateur du Nombre de Graham, un modèle DCF ou toute autre méthode de valorisation.
Étape 3 : La marge de sécurité, un verdict en couleurs, une jauge visuelle et un tableau de sensibilité apparaissent instantanément à la saisie.
Étape 4 : Servez-vous du verdict comme d'un signal, non d'une garantie. Une marge de sécurité solide réduit le risque, mais ne l'élimine jamais.
Qu'est-ce que la marge de sécurité en investissement dans la valeur ?
La marge de sécurité est l'écart entre la valeur intrinsèque d'une action et son cours de marché actuel, exprimé en pourcentage de la valeur intrinsèque. C'est l'idée centrale de l'investissement dans la valeur, rendue célèbre par Benjamin Graham dans « Security Analysis » (1934) et « L'Investisseur intelligent » (1949). Graham soutenait qu'acheter une action avec une forte décote par rapport à sa valeur intrinsèque procure un coussin, une marge de sécurité, qui protège l'investisseur contre les erreurs de valorisation, les événements imprévus et la volatilité des marchés.
Warren Buffett, l'élève le plus célèbre de Graham, a qualifié la marge de sécurité de « trois mots les plus importants de l'investissement ». Contrairement aux approches spéculatives qui reposent sur la dynamique de marché ou le sentiment, l'investissement dans la valeur exige de savoir ce que l'on achète et de refuser de surpayer. La marge de sécurité chiffre précisément l'ampleur de la décote dont vous bénéficiez, et donc la marge d'erreur dont vous disposez.
La formule de la marge de sécurité expliquée
MoS (%) = (Intrinsic Value − Current Price) ÷ Intrinsic Value × 100
Si la valeur intrinsèque d'une action est de 100 $ et qu'elle se négocie à 70 $, la marge de sécurité est de 30 %. Si elle se négocie à 110 $, la marge est de −10 %, c'est-à-dire que vous payez une prime de 10 % par rapport à la juste valeur. La formule est simple, mais sa force tient à la qualité de l'estimation de valeur intrinsèque qui l'alimente.
Parmi les méthodes courantes d'estimation de la valeur intrinsèque figurent le Nombre de Graham (un filtre rapide fondé sur le BPA et la valeur comptable), l'analyse par actualisation des flux de trésorerie (DCF), qui projette les flux de trésorerie disponibles futurs et les ramène à leur valeur actuelle, l'Earnings Power Value (EPV) et la valorisation fondée sur les actifs. Chacune a ses forces et ses limites. Le calcul de la marge de sécurité, lui, reste toujours le même ; seule la qualité des données d'entrée varie.
Quelle marge de sécurité suffit ?
Quand il cherchait de bonnes affaires parmi les actions, Graham exigeait une marge de sécurité d'au moins 33 % ; pour les obligations, il vérifiait que les bénéfices de l'entreprise couvraient plusieurs fois les intérêts. Le coussin requis dépend de l'incertitude de l'estimation de valeur intrinsèque : plus l'entreprise est difficile à valoriser (jeunes sociétés, secteurs cycliques, par exemple), plus la marge de sécurité exigée doit être grande. Pour des entreprises simples et stables, aux flux de trésorerie prévisibles, une marge de 15 à 20 % peut suffire.
Notre calculateur s'appuie sur ces seuils à titre indicatif : au-delà de 30 %, c'est une forte décote ; de 15 à 30 %, une décote ; de 0 à 15 %, un coussin mince ; et en dessous de 0 %, vous payeriez une prime, c'est-à-dire un prix supérieur à votre propre estimation. Ce ne sont pas des règles strictes : ce sont des points de départ pour une analyse plus poussée. Une marge de sécurité de 5 % sur une valeur de premier ordre très solide peut être plus attrayante qu'une marge de 40 % sur une entreprise très spéculative.
Utiliser cet outil avec d'autres calculateurs de valeur
Le calculateur de marge de sécurité donne le meilleur de lui-même associé à un modèle de valeur intrinsèque fiable. Commencez par notre calculateur du Nombre de Graham pour obtenir rapidement une estimation de valeur intrinsèque, puis reportez ce chiffre ici pour voir votre marge de sécurité. Pour une analyse plus poussée, utilisez un modèle DCF et reportez cette valeur actuelle dans ce calculateur.
Rappelez-vous : la marge de sécurité est un outil de gestion du risque, pas un signal d'achat à elle seule. Tenez toujours compte de la qualité de l'entreprise, de la pérennité de son avantage concurrentiel, de la qualité de la direction et du contexte macroéconomique avant toute décision d'investissement. Ce calculateur facilite l'analyse ; il ne la remplace pas.
Foire aux questions sur la marge de sécurité
Quand il cherchait de bonnes affaires, Benjamin Graham voulait une marge d'au moins 33 %. En pratique, la plupart des investisseurs dans la valeur visent 20 à 50 %, selon le degré de certitude de leur estimation de valeur intrinsèque. Pour des entreprises très prévisibles (biens de consommation courante, services aux collectivités, par exemple), 15 à 20 % peuvent suffire. Pour des sociétés moins prévisibles (technologie, biotechnologie, valeurs cycliques), beaucoup d'investisseurs exigent 40 à 50 %, voire davantage. Il n'existe pas de chiffre universel : la marge requise reflète la confiance que vous accordez à votre valorisation.
Les approches les plus courantes sont les suivantes : (1) le Nombre de Graham, la racine carrée de 22,5 × BPA × valeur comptable par action, utile pour les actions de valeur traditionnelles ; (2) l'analyse DCF, qui projette les flux de trésorerie disponibles sur 5 à 10 ans et les actualise à un taux approprié (WACC) ; (3) l'Earnings Power Value (EPV), les bénéfices normalisés actuels divisés par le coût du capital ; (4) l'analyse par comparables, qui applique un multiple cours/bénéfice (PER) ou EV/EBITDA moyen du secteur. Chaque méthode produit une estimation différente : beaucoup d'investisseurs font la moyenne de plusieurs modèles pour réduire l'erreur.
Pas nécessairement. Une marge de sécurité très élevée peut signaler une véritable sous-évaluation, mais elle peut aussi vouloir dire que votre estimation de valeur intrinsèque est fausse, que le marché sait quelque chose que vous ignorez (une dégradation des fondamentaux, par exemple), ou que l'action est un piège à valeur : une entreprise qui semble bon marché mais qui continue de décliner. Cherchez toujours à comprendre pourquoi une action se négocie avec une forte décote avant d'y voir une opportunité. La marge de sécurité réduit le risque lorsque la valorisation est juste ; elle ne peut pas compenser une analyse erronée.
Le Nombre de Graham est l'une des méthodes d'estimation de la valeur intrinsèque. La marge de sécurité, elle, se calcule une fois que vous disposez d'une estimation de valeur intrinsèque : elle vous indique l'ampleur de la décote représentée par le cours de marché actuel. Vous pouvez utiliser notre calculateur du Nombre de Graham pour obtenir une valeur intrinsèque, puis reporter ce chiffre dans ce calculateur de marge de sécurité pour voir comment se situe le cours actuel.
Pour aller plus loin, lisez notre article complémentaire : Qu'est-ce que la marge de sécurité ? Le guide de l'investisseur dans la valeur
Comparez vos actions à vos propres estimations
Connaître votre marge de sécurité est un premier pas. Avec Worthmap, vous suivez votre patrimoine net et vos placements dans plusieurs devises, et vous voyez d'un coup d'œil où en sont vos titres par rapport à ce que vous estimez qu'ils valent.
Créer un compte gratuitConçu et maintenu par Worthmap · Dernière mise à jour 29 septembre 2026
À usage pédagogique uniquement. Cet outil fournit des estimations à titre informatif et ne constitue pas un conseil financier, d'investissement, fiscal ou juridique. Les résultats reposent sur les données que vous saisissez et sur des modèles mathématiques ; ils ne garantissent pas les performances futures. Consultez toujours un conseiller financier qualifié avant de prendre des décisions d'investissement.